Chi ha acceso un mutuo dieci anni fa probabilmente paga un tasso d'interesse molto più alto di quello oggi disponibile. La surroga permette di trasferire il debito residuo da una banca all'altra senza sostenere spese di notaio, perizia o imposte. Ma non è sempre la scelta giusta: ci sono condizioni contrattuali, tempistiche e costi nascosti che vale la pena conoscere prima di firmare.
Cos'è la surroga del mutuo e perché esiste da sempre
La surroga del mutuo è il trasferimento del finanziamento ipotecario da un istituto di credito a un altro, mantenendo la stessa ipoteca sull'immobile. È prevista dall'articolo 1202 del codice civile, ma è stata resa davvero accessibile dal Decreto Bersani bis (legge n.40 del 2007), che ha azzerato gli oneri a carico del mutuatario. Prima di quella legge, cambiare banca costava: bisognava pagare il notaio per cancellare la vecchia ipoteca e iscriverne una nuova, rifare la perizia e sostenere commissioni bancarie. Oggi la procedura è molto più snella perché la nuova banca si occupa di tutto, dalla gestione della pratica al contatto con l'istituto precedente.
La banca da cui si scappa non può opporsi né imporre penali. L'unico che decide se accettare la surroga è il nuovo istituto, che valuta la solvibilità del richiedente e la qualità dell'immobile. L'importo del finanziamento resta identico al debito residuo, mentre possono cambiare tasso d'interesse, durata e spread. Anche gli intestatari e i garanti devono rimanere gli stessi.
Quando conviene davvero fare la surroga
La convenienza non si misura solo sul tasso d'interesse. Bisogna confrontare il risparmio sulla rata con le eventuali spese vive e il tempo necessario per recuperare l'investimento iniziale. Ecco i casi in cui la surroga ha senso:
- tasso attuale molto più alto di quello di mercato: se il tuo mutuo è a tasso variabile e le banche oggi offrono un fisso sotto al 3%, il risparmio sulla rata può essere significativo;
- durata residua lunga: più anni mancano alla fine del mutuo, più il beneficio si accumula. Su un residuo di 15 anni, anche mezzo punto percentuale in meno fa una differenza concreta;
- necessità di allungare il piano: se la rata attuale è troppo pesante, la surroga permette di aumentare la durata del finanziamento (fino a un massimo, di solito 30 anni dalla data del nuovo contratto), riducendo l'importo mensile;
- cambio da variabile a fisso o viceversa: quando il profilo di rischio del mutuatario cambia, la surroga consente di passare da una tipologia all'altra senza costi di rinegoziazione.
Non conviene invece quando il debito residuo è basso (sotto i 30.000 euro) o la durata residua è breve (meno di 5 anni). In questi casi le spese fisse della pratica, anche se minime, rischiano di annullare il risparmio. Inoltre, se il tuo mutuo attuale ha già un tasso competitivo, cambiare banca potrebbe portare solo un miglioramento marginale.
Quali costi valutare prima di cambiare banca
La legge dice che la surroga è gratuita per il cliente, ma la realtà è più sfumata. La nuova banca non può chiedere spese di istruttoria, perizia, imposta sostitutiva o compensi per l'estinzione anticipata del vecchio mutuo. Tuttavia ci sono voci che possono emergere:
| Voce di costo | A carico di chi | Importo indicativo |
|---|---|---|
| Spese di istruttoria | Zero per legge (se la banca le richiede, sono illegittime) | 0 € |
| Perizia dell'immobile | Zero (la nuova banca se la paga) | 0 € |
| Imposta sostitutiva (0,25%) | Zero (già pagata all'atto del mutuo originario) | 0 € |
| Spese notarili | Zero (la nuova banca le copre) | 0 € |
| Assicurazione sull'immobile | Spesso obbligatoria, ma la puoi scegliere tu | Variabile (200-600 €/anno) |
| Costo di apertura della pratica | Zero per legge | 0 € |
Attenzione: alcune banche cercano di aggirare il divieto proponendo polizze assicurative accessorie o conti correnti abbinati. Non sei obbligato ad accettarle per ottenere la surroga. Se ti viene chiesto di aprire un conto o di sottoscrivere un'assicurazione sulla vita per avere il tasso pubblicizzato, verifica se il costo di questi prodotti annulla il risparmio sulla rata. In alcuni casi, la differenza di tasso è talmente piccola che la polizza obbligatoria rende l'operazione sconveniente.
Documenti da preparare per velocizzare la pratica
La nuova banca valuta la tua richiesta basandosi sulla documentazione che presenti. Preparare tutto in anticipo evita ritardi e permette di ottenere una risposta in pochi giorni. Ecco cosa serve:
Documenti anagrafici
- Carta d'identità e codice fiscale;
- Certificato di nascita e di stato civile;
- Atto di matrimonio (se coniugato) con indicazione del regime patrimoniale (comunione o separazione dei beni);
- Sentenza di divorzio o separazione, se applicabile.
Documenti reddituali
- Ultime due buste paga;
- Dichiarazione dei redditi (Certificazione Unica, 730 o modello Unico);
- Iscrizione alla Camera di Commercio per lavoratori autonomi;
- Certificato di iscrizione all'albo professionale per liberi professionisti.
Documenti relativi al mutuo originario
- Copia del compromesso di vendita e dell'atto di acquisto;
- Documentazione dell'iscrizione ipotecaria;
- Certificato di abitabilità;
- Planimetria della casa con pertinenze e confini;
- Conteggio del debito residuo fino al giorno della firma;
- Modello 240 (se l'immobile è stato ereditato per successione).
Portare tutto in ordine accelera la fase istruttoria e riduce il rischio che la banca chieda integrazioni. Alcuni istituti accettano documenti in formato digitale, ma è meglio avere anche le copie cartacee.
Chi può chiedere la surroga: non solo privati
La surroga non è riservata solo alle persone fisiche. Anche le piccole imprese e le società possono richiederla, ma solo se rientrano nella definizione di microimpresa: meno di 10 dipendenti e fatturato annuo non superiore a 2 milioni di euro. Per le aziende più grandi, la procedura è diversa e spesso più costosa, perché la banca valuta il rischio d'impresa con criteri più stringenti.
Se sei un libero professionista o un lavoratore autonomo, la documentazione reddituale deve dimostrare una capacità di rimborso stabile. La banca potrebbe chiedere le dichiarazioni degli ultimi due o tre anni e un'eventuale fideiussione. In questi casi, la surroga è possibile ma i tempi di valutazione si allungano.
I limiti della surroga: quando non funziona
La surroga non è una bacchetta magica. Ci sono situazioni in cui non è praticabile o non conviene:
- mutuo già in sofferenza: se hai rate scadute o segnalazioni in CRIF, la nuova banca rifiuterà la richiesta;
- immobile di valore inferiore al debito: la banca valuta il rapporto loan-to-value (LTV). Se il debito residuo supera l'80% del valore dell'immobile, le condizioni offerte potrebbero essere peggiori;
- cambiamento degli intestatari o dei garanti: la legge impone che rimangano gli stessi. Se vuoi aggiungere o togliere un cointestatario, devi estinguere il vecchio mutuo e accenderne uno nuovo, con tutti i costi del caso;
- mutuo con agevolazioni pubbliche: i mutui prima casa con agevolazioni statali (ad esempio quelli per under 36) hanno regole specifiche. La surroga potrebbe far perdere i benefici. Prima di procedere, verifica con l'istituto attuale se la portabilità è compatibile con le agevolazioni ricevute.
Un altro aspetto da considerare è la tempistica. La surroga richiede in media 30-60 giorni dalla presentazione della domanda. In quel periodo continui a pagare la vecchia rata. Se il risparmio è marginale, il tempo necessario per recuperare i costi impliciti (come le polizze obbligatorie) può allungare il punto di pareggio a 3-4 anni. Conviene solo se prevedi di tenere il mutuo almeno per quel periodo.
Come confrontare le offerte senza cadere in trappola
Non fermarti al TAEG pubblicizzato. Chiedi alla nuova banca il foglio informativo e verifica:
- il tasso d'interesse nominale annuo (TAN) e lo spread applicato;
- la presenza di eventuali clausole di rinegoziazione dopo i primi anni;
- il costo delle polizze accessorie (incendio, scoppio, vita) e se sono obbligatorie;
- le condizioni per l'estinzione anticipata: per legge non ci sono penali, ma alcune banche inseriscono clausole che rendono difficile chiudere il mutuo prima del termine.
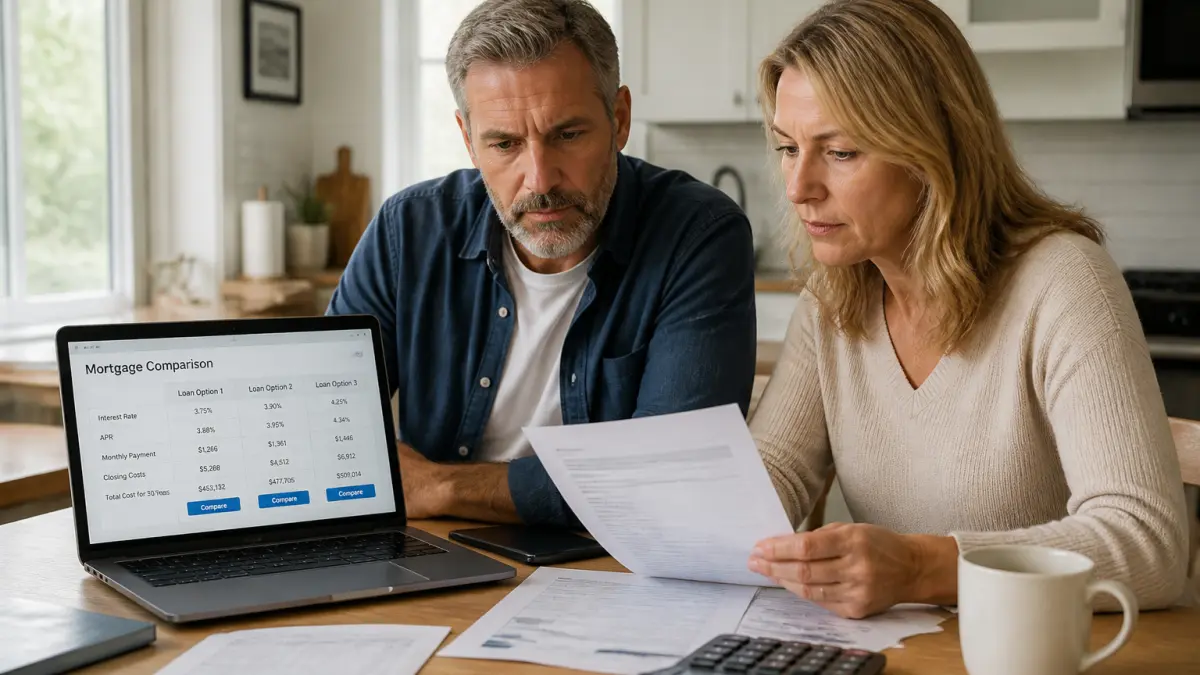
Un consiglio pratico: usa un simulatore online per calcolare la differenza di rata tra il tuo mutuo attuale e l'offerta nuova. Poi aggiungi il costo annuo delle polizze obbligatorie. Se il risparmio netto è inferiore a 50 euro al mese, probabilmente non vale la pena. Se supera i 100 euro, la surroga è una scelta solida.
Prima di firmare, leggi con attenzione le clausole del nuovo contratto, in particolare quelle sulla durata e sul tasso. La stessa attenzione che metteresti nella scelta di un'assicurazione sulla vita o di un risparmio gestito va applicata anche al mutuo: ogni clausola ha un impatto economico reale.
La decisione finale: fare o non fare la surroga
La surroga è uno strumento potente ma non universale. Funziona bene quando il debito residuo è alto, la durata è lunga e il tasso attuale è nettamente superiore a quello di mercato. Non conviene quando il risparmio è marginale o quando le condizioni accessorie (polizze, conti correnti) lo azzerano. Prima di cambiare banca, calcola il punto di pareggio: quanti mesi servono per recuperare i costi impliciti? Se superano i 36 mesi, valuta se è meglio rinegoziare con la tua banca attuale oppure aspettare un'offerta migliore. La scelta giusta non è sempre la più pubblicizzata, ma quella che tiene conto del tuo orizzonte temporale e della tua situazione patrimoniale complessiva.