Molte imprese italiane, specialmente quelle di medie dimensioni, accumulano dati senza riuscire a usarli davvero. Il bilancio arriva una volta l'anno, il commercialista lo commenta, e poi si ricomincia. Il controllo di gestione aziendale serve proprio a rompere questo ciclo. Non è un lusso da multinazionale: è un insieme di processi e strumenti che permettono a un imprenditore o a un manager di capire, mese dopo mese, se l'azienda sta andando nella direzione giusta. E, se non lo sta facendo, di correggere il tiro prima che sia troppo tardi.
Perché il controllo di gestione è il motore della crescita aziendale
Il controllo di gestione non è un semplice controllo contabile. È un sistema che trasforma i numeri grezzi in informazioni utilizzabili per guidare l'azienda verso i suoi obiettivi. Senza questo sistema, si naviga a vista: si spera che l'anno si chiuda in utile, ma non si sa perché si è speso troppo o dove si è guadagnato meno del previsto.
I quattro obiettivi principali sono chiari. Primo: monitorare le performance in tempo reale, non a consuntivo. Secondo: basare le decisioni su dati concreti, non su sensazioni o abitudini. Terzo: ottimizzare l'uso delle risorse, riducendo sprechi e aumentando la produttività. Quarto: allineare le attività quotidiane agli obiettivi strategici, evitando che l'operatività prenda il sopravvento sulla visione.
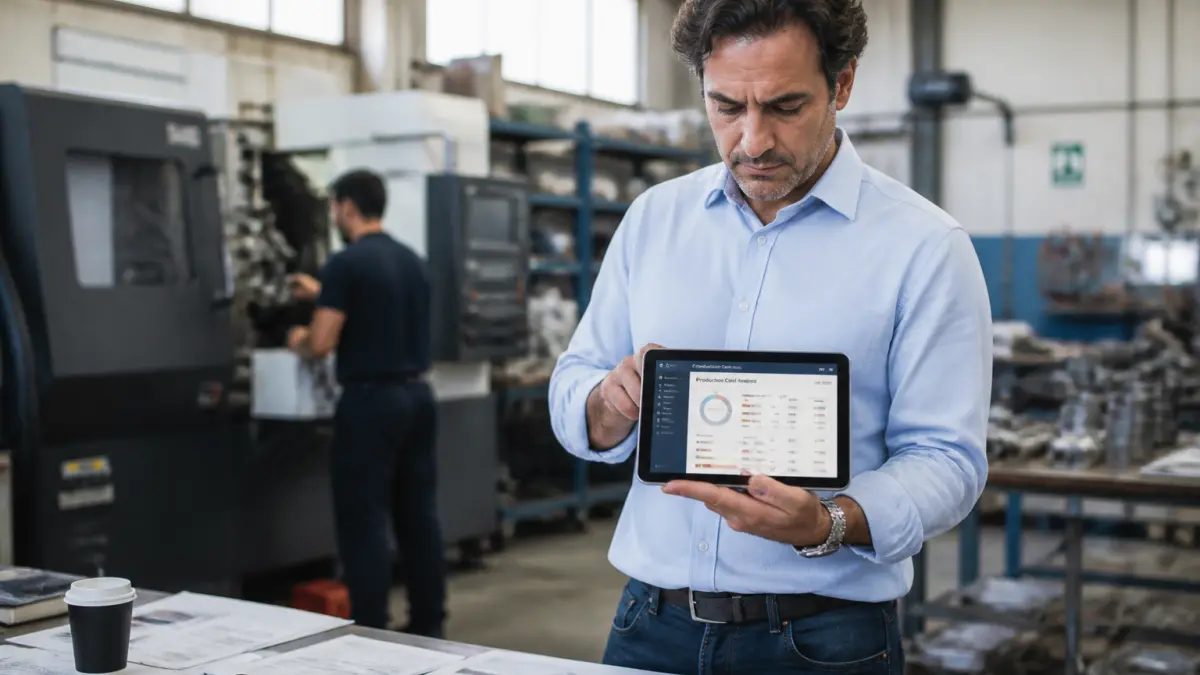
Un esempio concreto: un'azienda manifatturiera che monitora i costi di produzione ogni settimana può accorgersi che una materia prima è aumentata del 15% e decidere subito se rinegoziare il prezzo con il fornitore o cambiare materiale. Chi aspetta il bilancio annuale scopre il problema quando è già troppo tardi per reagire.
I tre livelli del controllo: operativo, direzionale e strategico
Il controllo di gestione non è un blocco unico. Si articola su tre livelli, ognuno con una funzione specifica e un orizzonte temporale diverso.
Controllo operativo: il polso quotidiano dell'azienda
Riguarda l'attività di tutti i giorni. Si basa su KPI e metriche extra-contabili: tempi di produzione, tasso di difettosità, numero di ordini evasi, ore di fermo macchina. Serve a chi lavora in officina, in magazzino o in ufficio acquisti. L'obiettivo è correggere subito le deviazioni, prima che diventino problemi strutturali.
Controllo direzionale: il budget e il breve periodo
Copre l'orizzonte dei 12 mesi. Si fonda sul budget annuale e permette di confrontare i risultati effettivi con quelli previsti. Se a giugno il margine lordo è sotto del 10% rispetto al budget, il direttore finanziario può chiedere spiegazioni e attivare azioni correttive. Questo livello è il più usato nelle PMI, perché lega la pianificazione alla gestione quotidiana.
Controllo strategico: la rotta di lungo periodo
Guarda oltre l'anno fiscale. Verifica se le scelte strategiche – un nuovo mercato, un investimento in R&D, una acquisizione – stanno producendo i risultati attesi. Collega le attività operative alla visione aziendale. Senza questo livello, si rischia di essere efficienti ma irrilevanti: si fanno bene le cose sbagliate.
Strumenti pratici: dalla contabilità dei costi al bilancio semplificato
Il punto di partenza è il bilancio aziendale. Ma attenzione: il bilancio è pensato per il fisco, non per la gestione. È una fotografia storica, spesso troppo aggregata per essere utile nelle decisioni quotidiane. Per questo, il primo passo è semplificarlo: estrarre i dati rilevanti per la gestione e renderli accessibili a chi deve decidere.
| Strumento | A cosa serve | Chi lo usa |
|---|---|---|
| Contabilità generale | Registra tutte le transazioni finanziarie | Tutta l'azienda |
| Contabilità dei costi | Analizza costi fissi/variabili, diretti/indiretti | Controller, responsabili di produzione |
| Budget annuale | Pianifica obiettivi e risorse a 12 mesi | Direzione, responsabili di area |
| KPI operativi | Monitora performance quotidiane | Capi reparto, team leader |
| Report di scostamento | Confronta effettivo vs previsto | Direzione finanziaria |
La contabilità dei costi è la base di tutto. Permette di distinguere tra costi fissi e variabili, diretti e indiretti. Con tecniche come il direct costing (imputa solo i costi variabili al prodotto) o il full costing (distribuisce tutti i costi, anche indiretti), si capisce se un prodotto è davvero redditizio. L'activity-based costing è più sofisticato: attribuisce i costi indiretti in base alle attività che li generano, utile per aziende con molti processi trasversali.
Errori frequenti e come evitarli
Il primo errore è confondere il controllo di gestione con la contabilità. La contabilità dice quanto hai speso. Il controllo di gestione dice perché lo hai speso e se potevi spenderlo meglio. Il secondo errore è implementare strumenti troppo complessi subito. Un'azienda con 20 dipendenti non ha bisogno di un ERP da 50 moduli. Meglio iniziare con un foglio di calcolo ben strutturato e un budget semplice.
Il terzo errore è non coinvolgere il personale. Se solo il titolare guarda i report, il controllo di gestione resta un esercizio sterile. I responsabili di reparto devono capire i KPI che li riguardano e essere responsabilizzati sui risultati. La responsabilizzazione del personale è uno degli obiettivi chiave del controllo di gestione: quando un capo officina sa che il suo bonus dipende dal tasso di scarto, si impegna a ridurlo.
Il controllo di gestione non è un lusso da multinazionale: è un insieme di processi che permettono a un imprenditore di capire, mese dopo mese, se l'azienda sta andando nella direzione giusta.
Strumenti digitali: quando servono e quando no
I software di gestione aziendale (ERP, CRM, sistemi di business intelligence) possono automatizzare gran parte del lavoro di raccolta e analisi dati. Ma non risolvono problemi di processo. Se l'azienda non ha chiari i propri flussi decisionali, un software sofisticato rischia solo di velocizzare il caos.
La scelta dello strumento dipende dalla dimensione e dalla complessità. Per una micro-impresa, un foglio di calcolo ben costruito può bastare. Per una media azienda con più sedi, un ERP integrato è quasi obbligatorio. L'importante è che lo strumento sia adottato da chi lo deve usare, non imposto dall'alto senza formazione.
Il punto di partenza concreto: da dove iniziare domani
Non serve rivoluzionare tutto in un giorno. Il primo passo è prendere il bilancio dell'ultimo anno e semplificarlo: estrarre i dati di ricavi, costi diretti e margine lordo per linea di prodotto o per cliente. Poi, fissare un budget mensile per le voci principali. Infine, confrontare ogni mese il consuntivo con il budget e discutere gli scostamenti con i responsabili.
Questo ciclo – pianificare, eseguire, monitorare, correggere – è il cuore del controllo di gestione. Non serve un controller assunto full time. Serve la volontà di guardare i numeri con occhio critico e di agire di conseguenza. Le aziende che lo fanno, anche in modo artigianale, reagiscono più velocemente ai cambiamenti di mercato e crescono in modo più solido. Quelle che non lo fanno, continuano a sperare. E sperare non è una strategia.